Les évolutions récentes du cadre réglementaire et comptable montrent à quel point les enjeux de finance, de risque et de donnée sont désormais étroitement liés.
Sur le blog Invivoo, nous avons récemment consacré deux articles aux instruments financiers : « IFRS 9 en 2026 », qui revient sur les évolutions de classification, d’évaluation et de pertes de crédit attendues, puis « IFRS 7 en 2026 », consacré aux informations à fournir sur les instruments financiers et aux risques associés.
Ces deux normes constituent un premier éclairage sur la manière dont les entreprises financières mesurent leurs risques et les traduisent dans leur information financière.
Mais qu’en est-il du secteur de l’assurance ?
Les assureurs évoluent eux aussi dans un environnement réglementaire particulièrement exigeant, avec deux référentiels majeurs : IFRS 17, qui encadre la comptabilisation des contrats d’assurance et Solvabilité II, qui définit le cadre prudentiel applicable aux assureurs et réassureurs européens.
À première vue, ces deux référentiels peuvent sembler proches. Tous deux s’appuient notamment sur des projections de flux de trésorerie, des hypothèses économiques, l’actualisation et des modèles de risque. Pourtant, leurs objectifs, leurs méthodes de calcul et leurs finalités sont différents.
Alors, quelles sont réellement les différences entre IFRS 17 et Solvabilité II ? Quelles données et quels calculs peuvent être mutualisés ? Et comment les assureurs peuvent-ils éviter de construire deux chaînes de données totalement indépendantes ?
C’est tout l’enjeu de cet article : comprendre les différences entre IFRS 17 et Solvabilité II, mais surtout identifier les synergies possibles entre les deux référentiels et leurs impacts sur les systèmes d’information et la gouvernance des données.
L’EIOPA a d’ailleurs consacré un rapport à la mise en œuvre d’IFRS 17 dans l’Union européenne, en analysant notamment les synergies et différences avec Solvabilité II.
Avant de comparer les méthodes de calcul, il faut comprendre que les deux cadres ne répondent pas à la même question.
IFRS 17 : informer sur la performance financière
IFRS 17 est une norme comptable internationale.
Elle définit les principes de reconnaissance, d’évaluation, de présentation et d’information à fournir pour les contrats d’assurance. Elle a remplacé IFRS 4 et est applicable depuis le 1er janvier 2023.
Son objectif est notamment de permettre aux utilisateurs des états financiers de mieux comprendre :
les engagements d'assurance ;
la rentabilité des contrats ;
les revenus et résultats générés par les activités d'assurance ;
les risques associés ;
l'évolution de ces éléments dans le temps.
Solvabilité II : mesurer la solidité financière
Solvabilité II est, de son côté, un cadre réglementaire prudentiel européen applicable aux assureurs et réassureurs concernés.
Son objectif est notamment de s'assurer que les entreprises disposent de suffisamment de fonds propres pour absorber leurs risques et protéger les assurés.
Le cadre repose notamment sur :
l'évaluation des provisions techniques ;
les exigences de capital ;
la gouvernance et la gestion des risques ;
le reporting prudentiel ;
la publication d'informations au marché.
On peut donc résumer très simplement :
IFRS 17 cherche principalement à représenter la performance et la situation financière de l'assureur.
Solvabilité II cherche principalement à évaluer sa capacité à faire face à ses risques et à ses engagements.
1. IFRS 17 : comment sont évalués les contrats d'assurance ?
IFRS 17 repose sur une logique de valeur actuelle des flux futurs, à laquelle s'ajoute un ajustement pour le risque et, lorsque cela est applicable, une marge de service contractuelle (CSM – Contractual Service Margin).
De manière simplifiée, l'évaluation repose sur plusieurs éléments :
Flux de trésorerie futurs
↓
Actualisation
↓
Ajustement pour le risque non financier
↓
Marge de service contractuelle (CSM)
L'objectif est de déterminer la valeur des obligations d'assurance et de reconnaître progressivement le résultat au fur et à mesure que les services sont fournis.
IFRS 17 prévoit plusieurs modèles de mesure, notamment le General Measurement Model (GMM), le Premium Allocation Approach (PAA) et le Variable Fee Approach (VFA) pour certains contrats avec participation directe.
2. Solvabilité II : une logique prudentielle
Solvabilité II repose également sur une projection des flux futurs.
Les provisions techniques sont notamment constituées de deux composantes principales :
Best Estimate + Risk Margin
Le Best Estimate correspond à une estimation probabiliste de la valeur actuelle des flux de trésorerie futurs nécessaires pour honorer les obligations d'assurance.
La Risk Margin vise à refléter le coût de détention du capital nécessaire pour supporter les obligations d'assurance pendant leur durée de vie, dans le cadre prudentiel.
Le calcul est donc différent de celui d'IFRS 17, même si les deux approches utilisent des concepts proches.
3. Le premier grand point commun : les flux de trésorerie futurs
C'est probablement le point de rapprochement le plus évident.
IFRS 17 comme Solvabilité II nécessitent de projeter les flux de trésorerie futurs associés aux contrats d'assurance.
Il peut notamment s'agir :
des primes ;
des prestations ;
des frais ;
des commissions ;
des rachats ;
des options et garanties ;
des flux liés aux sinistres ;
des flux de réassurance.
Cela signifie qu'une partie importante des données nécessaires aux deux référentiels peut être commune.
L'EIOPA souligne justement dans son analyse que les processus et données développés pour Solvabilité II peuvent être utilisés pour IFRS 17, moyennant certaines adaptations.
Une opportunité importante pour les assureurs
Plutôt que de construire deux chaînes totalement indépendantes, les assureurs peuvent donc chercher à mutualiser une partie des :
données sources ;
projections ;
hypothèses ;
modèles ;
moteurs de calcul ;
contrôles.
4. Deuxième point commun : l'actualisation
Les deux référentiels prennent en compte la valeur temps de l'argent.
Autrement dit, un paiement de 100 € dans dix ans n'a pas la même valeur économique qu'un paiement de 100 € aujourd'hui.
Il faut donc actualiser les flux futurs.
Mais attention : même concept ne signifie pas même calcul
Les courbes d'actualisation et les méthodes utilisées peuvent différer entre IFRS 17 et Solvabilité II.
L'EIOPA identifie notamment les taux d'actualisation parmi les domaines où des synergies sont possibles, tout en soulignant que les approches doivent être adaptées aux exigences propres à chaque cadre.
C'est un point essentiel pour les systèmes d'information :
Une donnée ou un modèle commun peut être réutilisé, mais son résultat ne doit pas automatiquement être considéré comme interchangeable entre IFRS 17 et Solvabilité II.
5. Risk Adjustment vs Risk Margin : deux notions proches, mais différentes
C'est probablement l'une des différences les plus importantes à comprendre.
IFRS 17 : le Risk Adjustment
IFRS 17 prévoit un Risk Adjustment for Non-Financial Risk.
Il représente la compensation que l'assureur demande pour supporter l'incertitude liée aux risques non financiers associés aux contrats d'assurance.
Il concerne notamment l'incertitude liée aux risques d'assurance.
Solvabilité II : la Risk Margin
Solvabilité II utilise une Risk Margin dans le calcul des provisions techniques.
Elle correspond à une logique différente : elle vise notamment à refléter le coût du capital nécessaire pour supporter les obligations d'assurance pendant leur durée de vie.
Donc :
Risk Adjustment ≠ Risk Margin
Les deux concepts prennent en compte le risque, mais ils n'ont ni exactement le même objectif, ni nécessairement la même méthode de calcul.
L'EIOPA identifie précisément le risk adjustment comme l'un des domaines où des différences importantes existent entre les deux cadres.
6. La grande différence : la CSM n'a pas d'équivalent direct en Solvabilité II
La CSM (Contractual Service Margin) est l'une des notions centrales d'IFRS 17.
Elle représente, de manière simplifiée, le profit non encore reconnu sur un groupe de contrats d'assurance.
L'idée est importante :
Si un contrat est rentable, IFRS 17 ne permet pas nécessairement de reconnaître immédiatement tout le profit attendu.
La marge est progressivement reconnue au fur et à mesure que l'assureur fournit les services d'assurance.
Et Solvabilité II ?
Solvabilité II ne possède pas d'équivalent direct à la CSM.
C'est une différence fondamentale.
Elle explique notamment pourquoi les résultats comptables IFRS 17 et les mesures prudentielles Solvabilité II peuvent évoluer différemment.
7. Les objectifs ne produisent donc pas les mêmes résultats
Prenons un exemple simplifié.
Un assureur possède un portefeuille de contrats qui devrait générer des profits sur plusieurs années.
Avec IFRS 17
Une partie du profit attendu peut être inscrite dans la CSM, puis reconnue progressivement dans le résultat au fur et à mesure des services rendus.
Avec Solvabilité II
L'analyse porte davantage sur :
la valeur économique des engagements ;
les provisions techniques ;
les risques ;
les fonds propres disponibles ;
le capital requis.
Les deux référentiels peuvent donc partir de données économiques proches et aboutir à des résultats différents, car ils ne répondent pas à la même question.
8. Une autre différence importante : les fonds propres
Solvabilité II est directement construit autour de la solvabilité de l'entreprise.
Le cadre prudentiel compare notamment les fonds propres éligibles aux exigences de capital.
L'un des indicateurs les plus connus est le ratio de solvabilité, qui met en regard les fonds propres éligibles et le capital de solvabilité requis.
IFRS 17, de son côté, est un référentiel comptable.
Son objectif n'est pas de déterminer directement si un assureur respecte ses exigences prudentielles de capital.
Cela donne deux lectures complémentaires
IFRS 17
Quelle est la situation financière et la performance de l'entreprise ?
Solvabilité II
L'entreprise dispose-t-elle de suffisamment de ressources pour absorber ses risques et respecter ses engagements ?
9. Le reporting est également différent
Les informations produites ne sont pas destinées exactement aux mêmes utilisateurs.
IFRS 17
Les états financiers IFRS sont notamment destinés :
aux investisseurs ;
aux analystes ;
aux actionnaires ;
aux autres utilisateurs des comptes.
Solvabilité II
Le reporting prudentiel est destiné notamment :
aux autorités de supervision ;
aux utilisateurs des informations prudentielles ;
au marché, pour certaines informations publiques.
Le cadre Solvabilité II comprend ainsi des exigences spécifiques de reporting et de publication.
Et ce domaine évolue encore : en juillet 2026, l'EIOPA a publié les versions révisées de ses lignes directrices sur le reporting et la publication, qui deviendront applicables le 30 janvier 2027 dans le cadre de la réforme de Solvabilité II.
10. IFRS 17 et Solvabilité II : un socle de données largement commun
C'est ici que la comparaison devient particulièrement intéressante pour les équipes Data et IT.
Les deux cadres ont besoin de nombreuses données similaires.
Données contractuelles
caractéristiques des contrats ;
garanties ;
primes ;
échéances ;
options ;
rachats.
Données de sinistralité
fréquence ;
sévérité ;
historique des sinistres ;
évolution des portefeuilles.
Données économiques
taux d'intérêt ;
inflation ;
courbes financières ;
hypothèses économiques.
Données de gestion
frais ;
dépenses ;
commissions ;
stratégie de gestion.
Une partie de ce socle peut donc être mutualisée.
11. Les modèles peuvent également créer des synergies
Les assureurs peuvent chercher à partager certains composants entre les deux chaînes.
Par exemple :
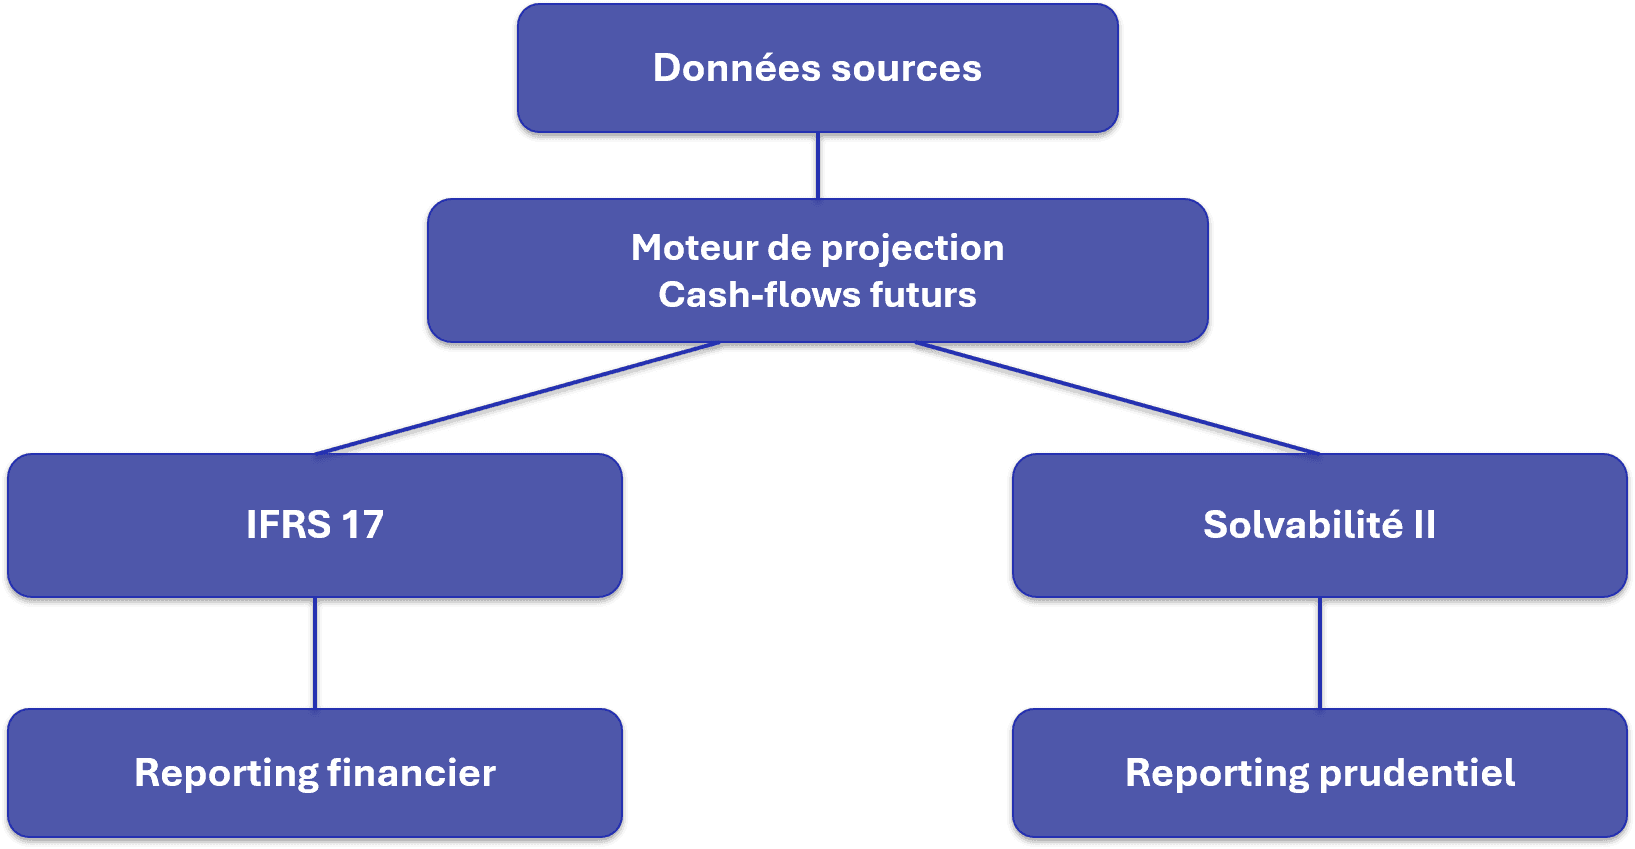
Cette architecture permet potentiellement :
de réduire les duplications ;
de limiter les incohérences ;
d'améliorer la qualité des données ;
de simplifier la maintenance ;
de faciliter les contrôles.
Mais elle nécessite une gouvernance très claire.
12. Mutualiser ne veut pas dire fusionner
C'est probablement le point le plus important lorsqu'on conçoit une architecture IFRS 17 / Solvabilité II.
Une entreprise peut mutualiser :
une source de données ;
un moteur de projection ;
certaines hypothèses ;
des composants techniques ;
des contrôles ;
des référentiels.
Mais elle doit conserver la capacité à appliquer les règles propres à chaque référentiel.
Par exemple :
Même si un même portefeuille de contrats est utilisé dans les deux calculs, le résultat IFRS 17 ne peut pas simplement être repris tel quel dans Solvabilité II.
Les différences de périmètre, de méthode, d'hypothèses et de présentation doivent être conservées.
L'EIOPA constate justement que les assureurs européens ont pu exploiter des synergies entre les deux cadres, mais que des adaptations restent nécessaires.
13. Un enjeu majeur : éviter deux « vérités » dans les systèmes
Lorsque deux référentiels utilisent des données similaires mais des méthodes différentes, un risque apparaît :
avoir deux chaînes de données qui produisent deux versions différentes de la réalité.
Cela peut entraîner :
des écarts difficiles à expliquer ;
des rapprochements manuels ;
des problèmes de qualité des données ;
une maintenance plus coûteuse ;
des contrôles supplémentaires.
Une architecture bien conçue doit donc permettre de répondre à une question simple :
Pourquoi IFRS 17 et Solvabilité II donnent-ils des résultats différents à partir d'un même portefeuille ?
La réponse doit pouvoir être expliquée par les règles, hypothèses et traitements propres à chaque référentiel, et non par des problèmes de données.
14. La traçabilité des données devient essentielle
Pour un assureur, la chaîne peut rapidement devenir complexe :
Contrat d'assurance
↓
Données contractuelles
↓
Hypothèses
↓
Cash-flows futurs
↓
Actualisation
↓
Calcul IFRS 17 / Solvabilité II
↓
Ajustements propres à chaque référentiel
↓
Reporting
La data lineage, ou traçabilité des données, permet alors de comprendre :
d'où vient une donnée ;
comment elle a été transformée ;
quel modèle l'a utilisée ;
quelle hypothèse a été appliquée ;
quel résultat a été produit ;
dans quel reporting elle a finalement été publiée.
C'est un enjeu particulièrement important dans un contexte où les volumes de données et la complexité des modèles augmentent.
15. Où en est Solvabilité II en 2026 ?
C'est un point important pour un article publié en 2026.
Le cadre Solvabilité II est actuellement en pleine évolution à la suite de sa révision au niveau européen.
L'EIOPA a publié en juillet 2026 plusieurs lignes directrices et projets de normes techniques liés à cette réforme.
Certaines nouvelles exigences de reporting et de publication entreront en application le 30 janvier 2027. L'EIOPA précise que le reporting du quatrième trimestre 2026 et celui relatif à l'exercice 2026 restent fondés sur le cadre juridique actuel, avant l'application des amendements issus de la réforme.
La réforme introduit notamment un nouveau cadre de proportionnalité, destiné à adapter certaines exigences à la nature, à l'échelle et à la complexité des assureurs.
Pour les assureurs, 2026 est donc une année de transition.
Il faut à la fois :
appliquer le cadre actuel
et
préparer les évolutions qui arrivent en 2027.
16. IFRS 17 aussi continue d'évoluer
IFRS 17 est en vigueur depuis 2023 et son principe fondamental reste inchangé.
L'IASB a déjà publié des amendements destinés à faciliter son application, notamment avant son entrée en vigueur.
En 2026, l'IASB prévoit également de discuter du lancement du Post-implementation Review d'IFRS 17, afin d'évaluer le fonctionnement de la norme après plusieurs années d'application.
Il faut toutefois distinguer cette revue d'une nouvelle version de la norme :
Le Post-implementation Review n'est pas une nouvelle norme IFRS 17.
17. IFRS 17 vs Solvabilité II : tableau comparatif
IFRS 17 | Solvabilité II | |
|---|---|---|
Nature | Norme comptable internationale | Réglementation prudentielle européenne |
Objectif principal | Représenter la performance et la situation financière | Mesurer la solvabilité et les risques |
Entrée en vigueur | 1er janvier 2023 | Cadre en vigueur depuis 2016, actuellement en cours de révision |
Engagements | Fulfilment cash flows + CSM selon le modèle applicable | Best Estimate + Risk Margin |
Risque | Risk Adjustment | Risk Margin |
CSM | Oui | Pas d'équivalent direct |
Actualisation | Oui | Oui |
Cash-flows futurs | Oui | Oui |
Capital réglementaire | Non | Oui |
SCR | Non | Oui |
Reporting | États financiers | Reporting prudentiel et informations publiques |
Finalité | Information financière | Protection des assurés et stabilité financière |
Données | Importantes | Importantes |
Synergies | Fortes avec Solvabilité II | Fortes avec IFRS 17 |
Cette comparaison reprend notamment les constats de l'EIOPA sur la mise en œuvre d'IFRS 17 et les différences avec Solvabilité II.
18. Les principaux avantages d'une approche commune
Une bonne articulation entre IFRS 17 et Solvabilité II peut apporter plusieurs bénéfices.
Réduire les coûts
Mutualiser les données et certains composants techniques évite de construire deux chaînes totalement indépendantes.
Améliorer la qualité
Une source de données commune et gouvernée réduit les risques d'incohérences.
Faciliter les contrôles
Les rapprochements entre les deux référentiels deviennent plus faciles à expliquer.
Accélérer le reporting
Une architecture bien conçue permet d'automatiser davantage les processus.
Renforcer la traçabilité
Les résultats peuvent être reliés aux données et hypothèses qui les ont produits.
19. Les principaux pièges à éviter
La convergence entre IFRS 17 et Solvabilité II ne doit toutefois pas conduire à une simplification excessive.
❌ Considérer les deux référentiels comme équivalents
Ils ne poursuivent pas le même objectif.
❌ Utiliser les mêmes résultats sans adaptation
Un calcul Solvabilité II ne devient pas automatiquement un calcul IFRS 17.
❌ Dupliquer toutes les données
Cela augmente les coûts et les risques d'incohérence.
❌ Ignorer les hypothèses
Deux modèles peuvent utiliser les mêmes données mais produire des résultats différents en raison de leurs hypothèses et méthodologies.
❌ Négliger la gouvernance
Une architecture commune nécessite de savoir précisément quelles données sont partagées et quelles données sont spécifiques à chaque référentiel.
20. IFRS 17 et Solvabilité II : vers une convergence de la donnée
La principale synergie entre les deux référentiels n'est donc pas nécessairement de produire un seul calcul.
Elle consiste plutôt à construire un socle de données et de services communs, tout en conservant les spécificités de chaque cadre.
Une architecture cible peut par exemple être représentée ainsi :
Sources internes et externes
↓
Data platform / Data Lake
↓
Données contractuelles et économiques gouvernées
↓
Moteurs de projection
↓
↙︎ ↘︎
IFRS 17 Solvabilité II
↓ ↓
Reporting financier Reporting prudentiel
↓ ↓
États financiers Reporting superviseur / public
Cette approche permet de concilier mutualisation et conformité aux exigences propres à chaque référentiel.
Conclusion
IFRS 17 et Solvabilité II ne sont ni concurrents ni interchangeables.
Ils répondent à deux besoins différents :
IFRS 17 cherche à représenter la situation financière et la performance des activités d'assurance.
Solvabilité II cherche à mesurer les risques et à s'assurer que l'assureur dispose des ressources nécessaires pour faire face à ses engagements.
Pour autant, les deux référentiels partagent de nombreux concepts et besoins en données : cash-flows futurs, actualisation, hypothèses, modèles, données contractuelles et gestion des risques.
L'étude menée par l'EIOPA sur la mise en œuvre d'IFRS 17 confirme l'existence de synergies importantes avec Solvabilité II, tout en soulignant que certaines différences nécessitent des adaptations.
Pour les assureurs, l'enjeu est donc de construire une architecture capable de mutualiser ce qui peut l'être sans effacer les différences entre les deux référentiels.
Et c'est précisément là que la donnée devient stratégique :
une donnée fiable, gouvernée et traçable permet de servir plusieurs exigences réglementaires et comptables sans multiplier inutilement les chaînes de calcul.
En 2026, cette problématique prend une importance supplémentaire avec la poursuite de la réforme de Solvabilité II, dont plusieurs nouvelles exigences entreront en application à partir du 30 janvier 2027.
Sources de référence
IFRS Foundation – IFRS 17 Insurance Contracts - source officielle sur le champ d'application et les principes d'IFRS 17.
EIOPA – Report on the implementation of IFRS 17 - source clé pour cet article, notamment sur les synergies et différences avec Solvabilité II.
EIOPA – Analyse des bénéfices d'IFRS 17 - analyse des synergies possibles entre les processus Solvabilité II et IFRS 17.
EIOPA – Révision de Solvabilité II : reporting et publication - calendrier des nouvelles lignes directrices, applicables à partir du 30 janvier 2027.
EIOPA – Évolution du reporting Solvabilité II en 2026 - précise notamment le calendrier de transition entre le cadre actuel et le cadre révisé.
EIOPA – Nouveau cadre de proportionnalité Solvabilité II - évolution du cadre prudentiel en 2026.
IFRS Foundation – Post-implementation Review d'IFRS 17 - suivi des travaux de l'IASB en 2026.